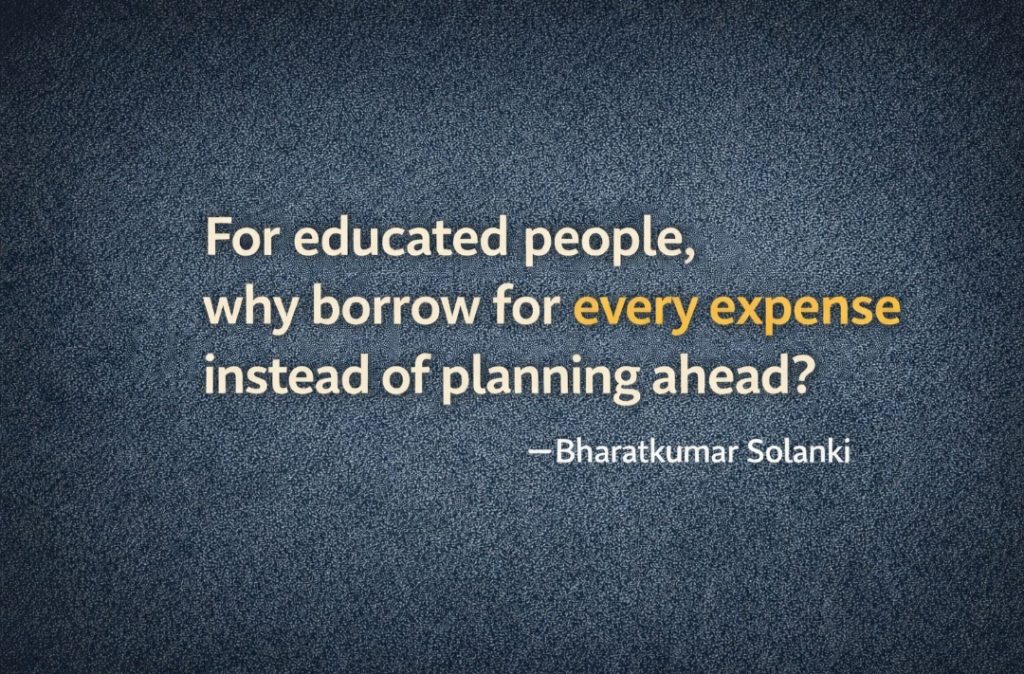
क्या यह सच में शर्म की बात नहीं होनी चाहिए कि अपनी ही बहन की शादी, अपनी खुद की शादी, बेटी की पढ़ाई या बच्चों की स्कूल फीस के लिए किसी से हाथ फैलाना पड़े? क्या हमें पहले से यह पता नहीं होता कि शादी में खर्च आएगा, अगले महीने फीस देनी है, या साल में दो-तीन बड़े खर्च तय हैं—फिर भी हम आख़िरी समय पर “जुगाड़” क्यों खोजते हैं? क्या पढ़े-लिखे होने का मतलब केवल डिग्री लेना है, या अपने जीवन के खर्चों की योजना बनाकर चलना भी पढ़े-लिखे होने का हिस्सा है?
क्या आपने कभी अपने मासिक खर्चों का बजट बनाया है, या खर्च पहले करते हैं और प्लान बाद में बनाते हैं? क्या आज जो आप खर्च कर रहे हैं, वह सच में ज़रूरी है—या कुछ खर्च टालकर वही रकम आने वाले ज़रूरी खर्चों के लिए बचाई जा सकती थी? जब पता है कि साल में शादी/स्कूल फीस/त्योहार/बीमा प्रीमियम जैसे खर्च तय हैं, तो हर महीने थोड़ा-थोड़ा बचत क्यों नहीं करते? क्या हमें सच में “कल देखेंगे” वाली आदत ने आज उधार मांगने की लाइन में खड़ा कर दिया है?
फिर सवाल यह भी है कि मांगते समय शर्म क्यों नहीं आती, लेकिन योजना बनाते समय आलस क्यों आता है? मित्र-सगे संबंधियों से बार-बार मदद लेना क्या रिश्तों पर बोझ नहीं डालता? और जब बैंक या मनीलेंडर से कर्ज लेते हैं, तब क्या हमें पता नहीं होता कि एक लाख की मूल राशि चुकाते-चुकाते दो से ढाई लाख बन जाएगी? क्या EMI की चमक में हम ब्याज की आग को नजरअंदाज नहीं कर देते? क्या कर्ज लेकर “मैनेज” करना समझदारी है, या कर्ज से पहले तैयारी करना असली समझदारी है?
क्या पढ़े-लिखे होने का अर्थ यह नहीं कि हम भविष्य के अनुमानित खर्चों के लिए आज से तैयारी करे? क्या हर छोटी खुशी पर खर्च करना और बड़ी ज़िम्मेदारियों को टालते जाना समझदारी है? क्या आप अपनी आय का एक तय हिस्सा “ज़रूरी खर्च कोष” में रखते हैं—जहाँ से शादी, फीस, मेडिकल इमरजेंसी जैसे खर्च निकलें? या हर बार संकट आए तो फोनबुक खोलकर मदद ढूँढते हैं?
आख़िर कब हम यह स्वीकार करेंगे कि अनियोजित जीवन हमें उधार की आदत में फँसाता है? कब हम बजट बनाएँगे, आपातकालीन फंड खड़ा करेंगे, और बड़े खर्चों के लिए पहले से बचत शुरू करेंगे? क्या यह ज़्यादा सम्मानजनक नहीं कि ज़रूरत पड़ने पर अपनी ही योजना से काम निकले—न कि किसी की मेहरबानी से? पढ़े-लिखों से यही सवाल है: आप मांगकर जीना चुनेंगे या योजना बनाकर—आज नहीं तो कब?
✍️—भरतकुमार सोलंकी
About the Author